Tether vuelve a Bitcoin y Strategy buscar pagar dividendos diarios: la mejor semana de inflows en ETFs sostiene a Bitcoin
Tether vuelve a casa: USDT nativo en Bitcoin vía RGB y Morgan Stanley en la conversación
El 24 de septiembre de 2026, Paolo Ardoino, CEO de Tether, publicó en X una frase de dos palabras que circuló ampliamente: «USDT on Bitcoin. It's coming home.» El post hacía referencia a una reunión que Viktor Ihnatiuk, CEO de Utexo —la empresa que construye la infraestructura para USDT sobre Bitcoin— mantuvo en Washington con representantes de Morgan Stanley. No fue un anuncio de asociación formal, y Morgan Stanley no ha confirmado ningún producto comercial. Pero que el banco que lanzó MSBT, mantiene una racha positiva de inflows desde su creación y está construyendo su hoja de ruta de activos digitales esté en esa conversación dice mucho sobre hacia dónde va el sistema financiero.
Para entender por qué esto importa hay que entender qué es RGB. RGB es un protocolo que emite activos sobre Bitcoin manteniendo los datos de las transacciones fuera de la cadena principal, lo que resuelve el problema histórico de que Bitcoin tiene un rendimiento limitado para ser un reil de liquidación de stablecoins a escala. USDT sobre Bitcoin vía RGB no funciona como en Ethereum o en Tron, donde cada transferencia queda registrada directamente en la cadena. La transacción se ancla criptográficamente en Bitcoin, pero los detalles se gestionan off-chain, lo que permite velocidad y privacidad sin congestionar la red. Utexo ya ha confirmado a UniSat —la wallet más popular para Ordinals y tokens de Bitcoin— como su primer socio de lanzamiento.
Lo que el gesto de Ardoino representa va más allá de una decisión técnica. USDT fue el primer activo que Tether emitió en 2014, sobre el protocolo Omni Layer construido sobre Bitcoin. Con el tiempo, la liquidez migró a Ethereum y especialmente a Tron, donde hoy circula la mayor parte del suministro de $183.500 millones. Traer USDT de vuelta a Bitcoin no es solo nostalgia: es la apuesta de que la capa de liquidación más segura y descentralizada del mundo puede ser también su capa de stablecoins nativa. Morgan Stanley, que diseñó MSBT con custodia en Coinbase Prime y BNY Mellon, tiene razones operativas obvias para estar interesado en un carril de liquidación en USDT que no requiera puentes entre cadenas.
La ironía que vale la pena señalar: la conversación sobre llevar USDT a Bitcoin ocurre exactamente en el momento en que la CLARITY Act falló en el Senado americano y en que el GENIUS Act —que obliga a los emisores de stablecoins a tener capacidad de congelación— sigue siendo la ley vigente. USDT en Bitcoin vía RGB tiene una propiedad que las stablecoins en redes con contratos inteligentes no pueden ofrecer de la misma forma: USDT sobre RGB introduce una arquitectura diferente: los datos del activo permanecen fuera de la cadena principal y Bitcoin actúa como capa de compromiso. Eso puede ofrecer propiedades de privacidad, autocustodia y resistencia a la censura diferentes de las de una stablecoin basada en contratos inteligentes convencionales. La cuestión clave será cómo Tether implemente las funciones de emisión, transferencia y congelación dentro de ese modelo. La convergencia entre el carril más neutral del mundo y la stablecoin más utilizada del mundo es exactamente el escenario que documentamos en junio cuando analizamos por qué el IRGC prefirió Bitcoin al USDT tras el GENIUS Act.
Strategy y la evolución de los preferentes
El 25 de septiembre, Strategy anunció simultáneamente dos noticias. La primera: la empresa propone convertir los pagos de dividendos de sus cuatro preferentes cotizados —STRF, STRC, STRK y STRD— de cadencia quincenal a cadencia diaria, incluyendo sábados, domingos y festivos, con pago al siguiente día hábil. La votación de accionistas está programada para el 28 de octubre; si se aprueba, STRC iniciará los pagos diarios el 2 de noviembre, con los otros tres siguiendo en enero de 2027. La segunda noticia: Strategy compró 950 BTC por $75,7 millones entre el 18 y el 24 de septiembre —su primera compra desde agosto y la confirmación de que, como anticipamos, la reanudación del 1 de septiembre no era un hecho aislado.
Sobre los dividendos diarios: la propuesta no cambia las tasas ni la obligación anual total de dividendos. Lo que cambia es la granularidad del registro y del pago. STRC, por ejemplo, mantiene actualmente una tasa anual del 12% sobre su valor de referencia de $100, equivalente a $12 anuales por acción. Bajo el esquema actual de pagos semimensuales, cada periodo completo supone $0,50 por acción. Con el nuevo mecanismo, cada día natural podría convertirse en fecha de registro y el dividendo declarado para ese día se pagaría el siguiente día hábil. Para los tenedores institucionales que gestionan carteras con criterios de cash flow regular, esa diferencia puede ser relevante. La analogía con la evolución de los productos de Bitcoin hacia estructuras que incorporan rendimiento es directa: el ecosistema está construyendo nuevas capas financieras alrededor del activo subyacente. La analogía con la evolución de los ETF de Bitcoin hacia productos de renta (BITA de BlackRock, el ETF de Goldman Sachs) es directa: el ecosistema está construyendo capas de rendimiento sobre el activo subyacente.
La historia de los preferentes de Strategy en este ciclo merece un párrafo de contexto. Durante las correcciones de mayo y julio, Strategy llegó a vender BTC para reforzar su liquidez. En total, las ventas que mencionamos sumaron 3.620 BTC: 32 BTC en mayo y 3.588 BTC en julio para financiar la reserva de dólares, y lanzar un programa de recompra de STRC de $1.000 millones —del que ha ejecutado aproximadamente $174 millones solo en la semana que terminó el 20 de septiembre—. La propuesta de dividendos diarios es el cuarto instrumento de esa estrategia: reducir el tiempo entre el registro del dividendo y su percepción, haciendo que STRC pueda resultar más atractivo para determinados inversores que valoran una distribución de cash flow más frecuente
En cuanto al balance actual de Bitcoin: Strategy mantiene 846.000 BTC al 26 de septiembre. Para contrastar con el punto bajo del ciclo: en la primera semana de julio vendió un total de 3.620 BTC (32 en mayo + 3.588 en julio) durante las correcciones más profundas, con una pérdida realizada total de $204 millones. Desde que reanudó las compras a finales de agosto, ha adquirido 4.553 BTC adicionales —más que todos los que vendió—. El balance neto respecto a la venta está en positivo. El coste medio del total de la cartera es $75.412 por BTC; con Bitcoin cotizando en torno a los $83.000-$84.000, la cartera tiene una ganancia latente de aproximadamente $6.400 millones.
ETF: la mejor semana de 2026 y la estructura que preocupa
Los números de la semana
La semana del 21 al 25 de septiembre fue la mejor de todo 2026 para los ETF de Bitcoin al contado: $2.390 millones en entradas netas, la cifra semanal más alta desde la semana del ATH en octubre de 2025. El lunes 21 de septiembre concentró $999 millones —el mayor día de inflows desde octubre de 2025, el noveno mayor día desde que los ETF se lanzaron en enero de 2024—. El martes siguió con $714,7 millones. A partir de ahí, los inflows cayeron cada sesión: $346,9 millones el miércoles, $190,7 millones el jueves, $134,5 millones el viernes. Una disminución del 87% entre el lunes y el viernes, aunque con siete días consecutivos de entradas positivas.
El desglose por fondo confirma que la concentración en IBIT sigue siendo la norma. El lunes, IBIT captó $381,4 millones de los $999 millones totales —el 38%—. En la semana completa, MSBT de Morgan Stanley registró $203,3 millones, su mejor semana desde su lanzamiento en abril. MSBT no ha tenido ninguna semana en negativo desde su debut: es el único fondo del ecosistema con esa racha intacta. El resultado más relevante del punto de vista del año: los flujos YTD de los ETF de Bitcoin viraron a positivo el martes 22 de septiembre, terminando la semana con $934,1 millones en positivo después de haber estado casi $5.800 millones en negativo apenas dos meses antes, en julio.
La estructura que los gráficos revelan: ¿una subida del 50% sin suficiente demanda spot puede ser sostenible?
Las métricas de CryptoQuant cuentan una historia diferente este ciclo. En términos de flujo institucional, la semana no tiene nada que envidiar al ciclo anterior. El gráfico de ETF Demand Growth a 30 días de CryptoQuant matiza el cuadro sin contradecirlo: la demanda de los fondos tocó un mínimo cercano a -100.000 BTC a comienzos de junio, volvió a terreno positivo a finales de julio y hoy se sitúa en torno a +30.000/+35.000 BTC, por debajo del máximo de unos +48.000 de principios de septiembre y de los aproximadamente +68.000 de mayo. Es una lectura positiva, pero sin aceleración: la entrada de esta semana revirtió la moderación de mediados de septiembre (mínimo cercano a +16.000 BTC), aunque todavía no ha marcado un nuevo máximo a 30 días.
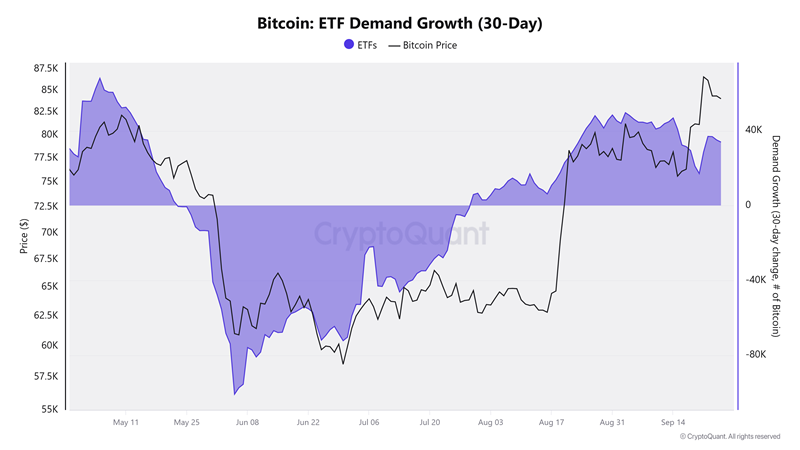
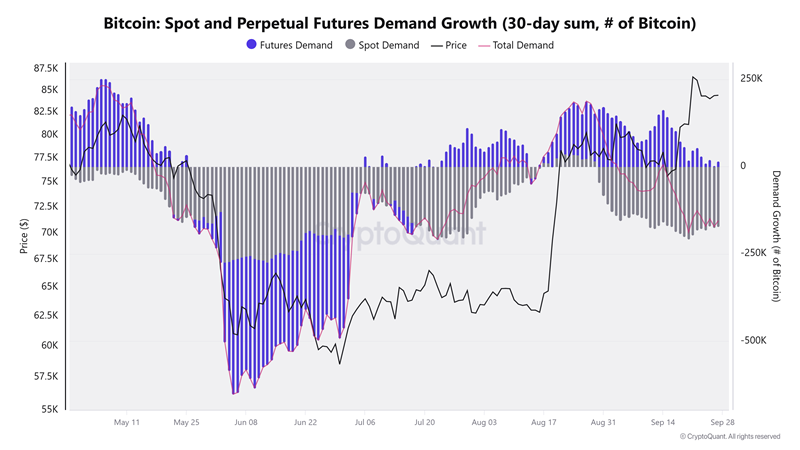
El problema, por tanto, no está en los ETF. El gráfico de Spot and Perpetual Futures Demand Growth —que suma la demanda spot con la demanda de futuros perpetuos— es especialmente revelador: la demanda total fue profundamente negativa desde junio hasta mediados de agosto y se recuperó con fuerza durante el short squeeze de la semana del 17 al 21 de agosto. El mercado acompañó el rally de los ETF a mediados de agosto, pero la demanda spot volvió a deteriorarse durante septiembre. La demanda de futuros, en cambio, consiguió mantenerse en crecimiento hasta el 14 de septiembre, antes de comenzar a perder fuerza también en el cálculo de 30 días en un contexto marcado por el rechazo de la CLARITY Act y las expectativas de cambios en la política de tipos de la Fed. El resultado es una divergencia interesante: mientras los ETF mantenían entradas, la demanda subyacente de spot no conseguía consolidar la recuperación y el soporte procedente de los futuros empezaba igualmente a deteriorarse.
En el ciclo anterior los ETF eran solo una parte de la demanda así que unos flujos institucionales comparables a los de octubre no compensan un hueco de esa magnitud en el resto del mercado. River lo describió con precisión en su informe del 23 de septiembre: «Bitcoin ha subido un 50% sin un aumento real en la demanda. Solo ~18.000 BTC compraron los ETFs en septiembre.» Y el equipo de CryptoQuant lo sintetizó en la frase que viene usando desde el short squeeze de agosto: «Todo parece alcista, excepto los compradores.»
¿Cómo puede Bitcoin haber subido desde $58.000 en julio hasta $87.000 en el pico de la semana, un 50%, sin demanda tradicional? La respuesta la venimos documentando desde el 19 de agosto: los short squeezes. El mayor de la historia de Bitcoin el 19 de agosto ( mas de $1.300 millones en cortos liquidados). El del lunes 21 de septiembre ($262 millones en cortos de Bitcoin liquidados en una hora, coincidiendo con la ruptura del máximo de mayo en dólares). El del viernes 18 de septiembre ($260 millones) que combinado con los $433 millones en ingresos netos de ETF generó el rally que documentamos la semana pasada. El del 3 de septiembre ($260 millones también). El patrón es consistente: los cortos acumulados alimentan el combustible, un catalizador enciende la mecha, y el precio sube violentamente sin que la demanda spot lo preceda.
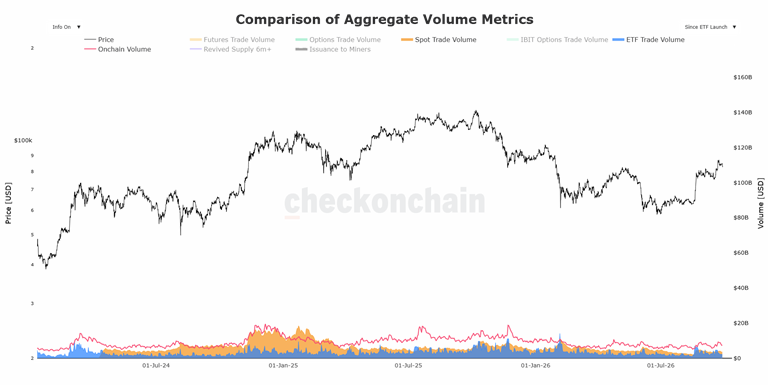
El gráfico de Aggregate Volume Metrics permite dimensionar la diferencia con el ciclo anterior. En el pico del mercado alcista de 2024, cuando Bitcoin entró en descubrimiento de precios y superó por primera vez los $100.000, el volumen spot diario era muy superior al de los ETF cerca de 4x veces mas, mientras que el volumen on-chain también mostraba una actividad elevada. Además, una parte importante de la demanda de aquel ciclo procedía de Strategy, que llegó a comprar cantidades muy superiores a las de esta semana.
La fotografía actual es distinta. Durante los short squeezes de agosto, el volumen de los ETF llegó a igualar o incluso superar al volumen spot y al on-chain. El 19 de agosto, en particular, los ETF llegaron a superar a ambos. Esto sugiere que una parte importante del movimiento estuvo canalizada a través de productos financieros regulados, sin que existiera previamente un aumento equivalente de la demanda spot tradicional. La consecuencia es importante: para que Bitcoin vuelva a entrar en un descubrimiento de precios sostenido, no basta con que los ETF sigan registrando entradas. El mercado necesita recuperar también una demanda spot más amplia.
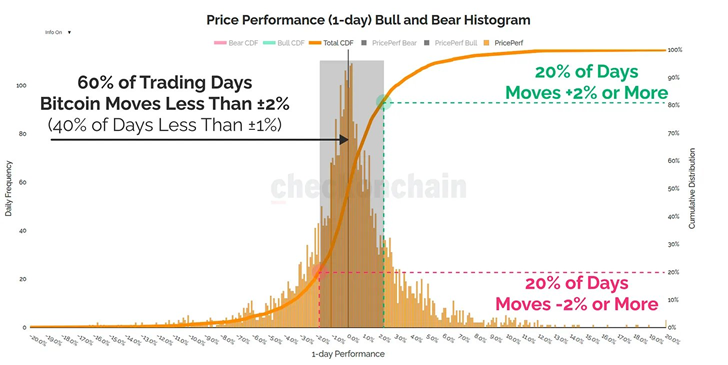
El gráfico de Price Performance de Checkonchain pone en perspectiva por qué eso es relevante para el largo plazo. En el 60% de los días de trading, Bitcoin se mueve menos de ±2%. El 40% de los días mueve menos de ±1%. Pero un número muy pequeño de días positivos desproporcionados —aproximadamente el 3% de los días de trading— representa el 100% de las ganancias del mercado alcista. El 20% de los días sube más del +2%; el 20% baja más del -2%, con el histograma ligeramente sesgado hacia la derecha (más frecuencia en las colas positivas extremas).La implicación práctica: perderse los días en que los short squeezes generan movimientos bruscos al alza equivale a perderse una parte importante del ciclo. La chopsolidation que describía Checkmate no es tiempo perdido: es el período donde el mercado digiere la situacion y actualmente los cortos se reacumulan para el siguiente episodio.
Que nos podemos esperar del cuarto trimestre?
Al momento de escribir esto, Bitcoin cotiza en torno a los $82.000 después de haber alcanzado casi los $87.000 el lunes 21 antes del rechazo en resistencia. El tercer trimestre esta terminando con una subida del 43% desde el mínimo —llegó a ser positivo YTD el lunes antes de ser rechazado en los $87.000—, a pesar de que históricamente el Q3 suele ser el trimestre más débil del ciclo. El cuarto trimestre tiene un historial opuesto: Q4 2020 fue +171%, Q4 2021 +25% (cierre del ciclo), Q4 2023 +57%, Q4 2024 +50%, Q4 2025 fue el ATH de octubre seguido de la corrección. Ese patrón estacional no garantiza nada, pero establece el marco de referencia en que opera el mercado.
La estructura técnica en este momento tiene dos referencias clave. El nuevo soporte: la zona de $80.000-$82.000 construida durante las semanas luego de consolidación post-short squeeze de agosto. La resistencia: el máximo de enero de 2026 en torno a $97.000, la última gran resistencia antes de volver a poner a prueba la zona de máximos históricos. Para superar esa resistencia con convicción —y no a través de otro short squeeze que se revierta—, se necesita lo que los datos on-chain todavía no muestran: demanda real en spot. La pregunta no es si Bitcoin puede subir otro 15-20% antes de fin de año. Es si lo hará por el mismo mecanismo de liquidaciones o por la demanda institucional sostenida —el escenario que justifico el inicio del nuevo ciclo alcista— Las señales que apuntarían a lo segundo: pero un giro positivo sostenido en el Spot and Perpetual Futures Demand Growth a 30 días (que ahora está en -171.000 BTC), flujos de ETF que se mantengan por encima de $500 millones semanales durante cuatro semanas consecutivas sin concentrarse en un único día, y una recuperación del interés abierto en CME sin el sesgo de «basis muriendo» que documentamos en agosto.
Mientras eso no ocurra, la chopsolidation sigue siendo el escenario más honesto: precio en consolidación, con cortos que se reacumulan y se liquidan periódicamente, avanzando en escalones sin estructura clara. El cuarto trimestre dirá si esos escalones llevan al ATH antes de diciembre, o si la resolución del conflicto con Irán y la decisión del FOMC de noviembre abren o cierran esa ventana.
Artículo de análisis e información de mercado. No constituye asesoramiento financiero.
Fuentes: CoinDesk (Strategy daily dividends 25 sep.; USDT on Bitcoin) / GNCrypto (Tether RGB + Morgan Stanley) · CoinGabbar (MSTR stock price + preferred) · The Coin Republic (daily dividends mechanics) · SEC EDGAR (Strategy 8-K, 25 sep. 2026) · 24/7 Wall St. (ETF inflows declining pattern) · River Financial (Bitcoin demand report 23 sep.) · CryptoQuant (ETF Demand Growth 30D; Spot + Futures Demand Growth 30D) · Checkonchain @Checkmatey (Price Performance Bull/Bear Histogram) · Farside Investors (flujos diarios por fondo) · CoinGlass (liquidaciones short squeeze 21 sep.: $262M, 18 sep.: $260M)
