Sincronización de liquidez y de caos: Bitcoin, IBIT, MSTR, bonos al 5% y el cierre de Petroline
Bitcoin, IBIT y MSTR: ¿estamos viendo una sincronización de liquidez?
Esta semana dejó una estructura particularmente interesante en Bitcoin y en los activos estadounidenses vinculados al mercado cripto. Más que preguntarnos si los ETF de Bitcoin anticipan al precio de BTC —una hipótesis habitual cuando se analizan los flujos diarios—, vale la pena plantear otra posibilidad:
Bitcoin, los ETF spot como IBIT y las acciones de Strategy (MSTR) estan reaccionando prácticamente al mismo tiempo a los mismos shocks de liquidez, información y posicionamiento. La diferencia parece pequeña, pero desde el punto de vista del trading intradía es enorme.
El viernes 11: un experimento de mercado alrededor del CPI
El CPI de agosto se publicó el viernes a las 8:30 ET (14:30 CEST). Lo interesante no fue solamente la reacción posterior al dato. En Bitcoin, durante el minuto anterior a la publicación —alrededor de las 14:29 CEST— el precio alcanzó aproximadamente los $77.400, superando los máximos de varias velas anteriores intradiarias y acercándose a una zona de resistencia en torno a $77.500. Ese nivel tenía además una referencia estructural importante: el mínimo de aproximadamente $77.600 registrado el martes, la primera sesión americana de la semana tras el festivo del lunes. Es decir, el mercado llegó al dato de inflación después de haber realizado un barrido de los máximos intradiarios, precisamente en las proximidades de una resistencia relevante.
Un minuto después llegó el dato —core CPI mensual al +0,3%, por encima del 0,2% esperado— y Bitcoin cayó violentamente hacia los $76.000, provocando liquidaciones de posiciones largas que Binance reportó en aproximadamente $70 millones sobre una posición cuyo precio de liquidación rondaba los $76.300. La secuencia resultante: máximos intradiarios → barrido de liquidez → CPI → caída → liquidaciones de longs → reversión parcial. El cierre quedó en torno a $77.225, por debajo de la zona de $77.500-$77.600. La descripción correcta de esa sesión no es «Bitcoin subió después del CPI». Fue una expansión de volatilidad en ambas direcciones que terminó dejando al precio por debajo de una resistencia intradiaria relevante. En el momento de escribir esta nota, CoinGlass muestra aproximadamente: $181,6 millones de liquidaciones de BTC en las ultimas 24hs, distribuidas aproximadamente en: Longs (48.63%) Shorts (51.37%)
Aquí es donde aparece un detalle técnico importante: la sesión comenzó con un barrido de liquidez antes del dato. En el mercado de Bitcoin, una barrida de liquidez es un movimiento rápido del precio que alcanza una zona donde se acumulan órdenes pendientes —stops de posiciones cortas, órdenes limitadas de compra, niveles que muchos traders están observando— y que puede revertir bruscamente una vez que esa liquidez ha sido absorbida. El precio sube para activar los stops de los cortos, y una vez que esas posiciones han sido forzadas a cerrar, el movimiento se agota y el precio puede caer. En el viernes 11, el precio alcanzó los $77.400 precisamente antes del dato, en la zona donde se concentraban los stops y órdenes de los operadores más atentos al nivel de $77.500-$77.600. Después llegó el CPI, y la caída tuvo entonces dos fuentes de combustible: la reacción al dato y las liquidaciones de los largos que habían comprado en la subida previa.
IBIT mostró una estructura extraordinariamente parecida
IBIT mostró durante la misma ventana temporal una estructura extraordinariamente parecida: caída inicial, recuperación hasta incluso marcar el máximo semanal, cierre en negativo. Tuvo también una enorme expansión del rango intradía, pero sin reproducir exactamente el mismo recorrido que BTC. Esto es lógico: Bitcoin tiene un mercado 24/7 con futuros perpetuos, apalancamiento elevado y liquidaciones automáticas; IBIT cotiza como un ETF durante el horario bursátil y su precio está influido por los market makers, el arbitraje entre el ETF y el activo subyacente, y la dinámica del mercado secundario. No deberíamos esperar que BTC e IBIT tengan exactamente las mismas velas
La pregunta correcta es otra: ¿Aparece el shock de volumen y volatilidad prácticamente al mismo tiempo en ambos mercados? La informacion diaria analizada esta semana sugieren que sí.
Aquí aparece también una distinción fundamental que merece subrayarse: el viernes 11, IBIT negoció aproximadamente 47,7 millones de acciones —una cantidad muy elevada de actividad en el mercado secundario—. Sin embargo, el flujo neto de creación y redención del ETF fue relativamente pequeño ese día. Esto demuestra qué utilizar únicamente los ingresos netos de los ETF diarios para estudiar el comportamiento intradíario puede llevarnos a conclusiones equivocadas. Flujo neto no es lo mismo que volumen negociado. Un ETF puede intercambiar una enorme cantidad de participaciones entre compradores y vendedores sin que el fondo registre una entrada neta equivalente de capital. Para estudiar la microestructura del mercado, resulta más útil observar el volumen por minuto, el volumen relativo, el comportamiento del precio alrededor de la apertura, el VWAP, y especialmente el momento exacto en que aparecen las liquidaciones.
El miércoles 9: la misma estructura sin datos macro que la expliquen
El caso del miércoles es especialmente valioso precisamente porque no estaba asociado a ningún dato macroeconómico comparable al CPI. En BTC/USDT de Binance en gráfico de un minuto, alrededor de las 17:00 CEST (15:00 UTC) se observó una estructura muy llamativa: una vela alcista extraordinaria con un pico enorme de volumen, seguida inmediatamente por una vela bajista igualmente extrema con otro pico de volumen. Después de esas dos velas, una continuación bajista acompañada todavía de volumen elevado en relación a la media. La estructura se puede resumir como: barrido de liquidez → cascada de liquidaciones → movimiento direccional.
Hay que ser cuidadosos con la interpretación. Las liquidaciones pueden ser tanto la consecuencia de un desplazamiento inicial del precio como el combustible adicional que amplifica una cascada. CoinGlass señala precisamente que las liquidaciones automáticas pueden generar órdenes de mercado que amplifican el movimiento y desencadenan nuevas liquidaciones. La particularidad del miércoles 9 es que la misma estructura de dos velas —subida brusca seguida de caída equivalente— puede observarse también en IBIT durante esa misma ventana temporal, aunque con precios y magnitudes diferentes. Eso resulta especialmente significativo porque no disponemos de un dato macro que pueda servir como explicación sencilla del movimiento.
MSTR añade una tercera perspectiva. El viernes 11, la acción abrió en $130,11, llegó a un máximo cercano a $137,82, cayó hasta aproximadamente $129,35 y terminó en $130,95. Aunque cerró aproximadamente $0,84 por encima de la apertura, llegó a recorrer casi $8 al alza durante la sesión antes de devolver prácticamente todo ese movimiento. La estructura fue, nuevamente: expansión → reversión → absorción → cierre cerca del punto de partida. MSTR amplificó la volatilidad observada en BTC e IBIT, pero tampoco siguió linealmente el recorrido de Bitcoin. Esto refuerza la hipótesis central: BTC, IBIT y MSTR pueden estar expresando el mismo shock de mercado a través de tres mecanismos diferentes.
Los cuatro tipos de evento y la hipótesis de sincronización
A partir de estos casos, resulta útil distinguir cuatro tipos de evento que permiten interpretar qué está ocurriendo realmente cuando el precio se mueve: demanda real, donde el precio sube junto al volumen y al interés abierto; long squeeze, donde el precio cae mientras sube el volumen y bajan el interés abierto y las posiciones largas que se liquidan; short squeeze, donde el precio sube mientras caen el interés abierto y los cortos forzados a cerrar; y barrida de liquidez, donde el precio primero sube bruscamente y luego cae con igual o mayor violencia, con volumen extremo y liquidaciones simultáneas en ambas direcciones. Este último patrón fue el que más se repitió en los casos estudiados esta semana.
La hipótesis que surge del análisis no es que los ETF anticipen a Bitcoin, ni que Bitcoin anticipe a los ETF. Es algo más concreto y más útil: los tres mercados —BTC, IBIT y MSTR— reaccionan prácticamente al mismo tiempo al mismo shock de liquidez, información o posicionamiento. Bitcoin aporta el mercado de derivados 24/7 y las liquidaciones automáticas. IBIT aporta el canal institucional regulado, el arbitraje y la demanda de los market makers. MSTR aporta el vehículo de equity con sensibilidad elevada al precio de BTC y a la propia valoración de la empresa. La pregunta que queda pendiente —y que vale la pena responder con mas datos— es la siguiente:
Durante los principales eventos de liquidez de las últimas semanas, ¿con qué frecuencia los picos de volumen de BTC, IBIT y MSTR han aparecido dentro de la misma ventana de minutos?
Si se analiza una muestra suficientemente grande, incluyendo días normales y jornadas de CPI, PPI, NFP y FOMC, se puede determinar si estamos ante una correlación casual o ante un patrón de microestructura repetible.
El bono a 10 años toca el 4,97%, Petroline se cierra y Bessent triplica las recompras
Si la primera parte describe cómo se mueve el precio de Bitcoin en minutos, esta describe por qué el entorno macroeconómico de esta semana es, posiblemente, el más favorable estructuralmente para Bitcoin que hemos visto en dos años. No porque el precio suba necesariamente esta semana. Sino porque los tres motores fundamentales del "debasement trade" —rendimientos reales, riesgo geopolítico y oferta monetaria— se están alineando simultáneamente de una forma que históricamente ha precedido los mayores rallies de activos de valor refugio.
El bono a 10 años a 4,97%: el nivel que el mercado lleva semanas temiendo
El rendimiento del bono del Tesoro americano a 10 años cerró el viernes en 4,97% —su nivel más elevado desde octubre de 2023 y aproximando su máximo desde 2007—, tras subir 18 puntos básicos durante la semana. El mercado de bonos está siendo empujado por los osos del mercado hacia el nivel psicológico del 5%, justo antes de la publicación de datos de inflación que podrían determinar las expectativas para una subida de tipos de la Reserva Federal la semana próxima. A nivel mundial, naciones y fondos soberanos están vendiendo deuda americana en niveles récord: el aumento en los rendimientos viene mientras los operadores luchan con los precios del petróleo en ascenso y una inflación que ha superado el objetivo de la Reserva Federal durante casi media década.
Los 100 puntos básicos que el bono a 10 años ha recorrido desde el inicio de la guerra con Irán en febrero no son una anomalía técnica: son la expresión cuantitativa de que el mercado está exigiendo una prima de riesgo creciente para financiar la deuda soberana americana. La diferencia entre el 3,97% del inicio de la guerra y el 4,97% actual no es solo el coste de los bonos: es la diferencia entre una economía donde los activos de riesgo pueden coexistir cómodamente con la deuda sin fricción, y una economía donde el mercado de bonos está compitiendo directamente con el mercado de acciones por el capital disponible.
Bessent triplica el cap de recompra: de $2.000M a $6.000M — y el mercado no lo absorbe todo
Frente a esa presión vendedora, el Tesoro de Bessent intensificó sus recompras de bonos de largo plazo esta semana. El cap máximo de las operaciones de buyback fue elevado de $4.000 millones (el nivel que Bessent había fijado el 19 de agosto, cuando duplicó el cap original de $2.000M) a $6.000 millones —triplicando el nivel de partida del mes anterior—. El gobierno americano recompró $5.200 millones en bonos, por debajo del cap de $6.000 millones y aproximadamente la mitad de los $10.500 millones ofrecidos en la operación. La operación más débil de lo esperado —el mercado ofreció casi el doble de lo que el Tesoro compró— sugiere que la demanda de deuda soberana a largo plazo está tan deteriorada que incluso el propio emisor tiene dificultades para administrar el mercado a los precios actuales.
El paralelismo es significativo: la primera vez que Bessent anunció la duplicación de las recompras fue el 19 de agosto, y esa noticia fue el catalizador inmediato que encendió el short squeeze histórico de Bitcoin. La lógica es directa: cuando el Tesoro incrementa agresivamente las recompras de deuda, modifica la composición y duración de la deuda en circulación y puede aliviar parte de la presión sobre determinados segmentos de la curva. Desde una perspectiva de debasement el mercado puede interpretar esa intervención como una señal adicional de tolerancia a una mayor expansión fiscal y monetaria. Y el mercado que observó eso en agosto respondió con el mayor mes de ingresos en IBIT que llevo a el mayor short squeeze de la historia de Bitcoin. La misma señal, amplificada ahora a $6.000 millones por operación, tiene el mismo argumento estructural. La diferencia es que esta vez el contexto geopolítico lo ha amplificado de una forma sin precedentes.
Petroline cerrada: el último corredor de exportación saudí, destruido
La tubería que corre a través de la Península Arábiga se ha convertido en la ruta principal de salida para los suministros globales de petróleo del Medio Oriente mientras el Estrecho de Ormuz ha sido cerrado en gran parte por la guerra. La tubería, crucial para el suministro global de petróleo, ha estado moviendo 4 a 5 millones de barriles por día. El 10 de septiembre, drones lanzados desde Iraq impactaron la tubería Este-Oeste (Petroline) de Arabia Saudí, forzando su cierre temporal. Los hutíes tomaron el control el 11 de septiembre de tres islas estratégicas en el Mar Rojo y el estrecho de Bab al-Mandeb que podrían bloquear otra ruta comercial importante. Las islas incluyen Mayun (también conocida como isla Perim), las islas Hanish y la isla Zuqar. Junto con el bloqueo iraní de Hormuz, esto podría llevar a la pérdida de aproximadamente un tercio del comercio marítimo mundial.
La doble restricción crea una situación donde Arabia Saudí solo tiene abierta una ruta de exportación: el oleoducto SUMED hacia Egipto y el Mediterráneo. Para contextualizar la magnitud del shock: Petroline movía el 4-5% del suministro global de petróleo. El Estrecho de Hormuz bloqueado desde febrero representa otro 20% del suministro global. Con las islas del Bab al-Mandeb ahora en manos de los hutíes, el corredor del Mar Rojo —la tercera ruta alternativa— está comprometido. El precio del Brent subió esta semana a su nivel más alto desde mayo, por encima de los $104 por barril. El diesel retail en EE.UU. superó los $6 el galón por primera vez en la historia. Un escalón adicional en los precios del petróleo, con la inflación ya en la zona del 3,4% anual y el core mensual en el 0,3%, crea el escenario más difícil posible para la Fed: inflación de costes energéticos que no puede controlar con tipos de interés.
La correlación Bitcoin-oro en máximos de 6 años: hacia dónde va el capital que huye de los bonos
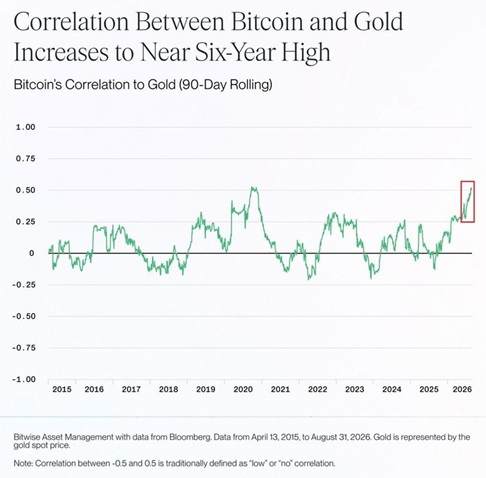
La imagen de Bitwise —con datos de Bloomberg desde abril de 2015 hasta agosto de 2026— muestra la correlación a 90 días entre Bitcoin y el precio spot del oro subiendo hasta aproximadamente 0,50: el nivel más alto en casi seis años, acercándose al pico de 0,53 que se alcanzó en mayo de 2020, en el momento de los estímulos masivos post-COVID. La correlación entre -0,5 y 0,5 es «baja» o «ninguna» según la metodología estándar, pero la dirección importa tanto como el nivel: la correlación era negativa hace apenas un año. El activo más volátil de los mercados financieros se está comportando como el metal precioso más antiguo del mundo, en el peor momento posible para los bonos soberanos americanos.
La lógica de flujos que eso implica es directa. El capital institucional que está saliendo de los bonos del Tesoro americano —empujado por yields al 4,97%, por la degradación crediticia implícita de la deuda soberana y por la depreciación de la moneda visible en las recompras del propio Tesoro— necesita ir a algún lado. Históricamente, en ese escenario, el primer destino es el oro: el activo de valor refugio con más historia, más liquidez y más reconocimiento institucional. El segundo destino, en el ciclo actual, es Bitcoin: el activo que comparte con el oro la ausencia de emisor, la oferta fija y la independencia de la política monetaria, pero que añade liquidez 24/7, ausencia de custodia física y un historial de retornos superiores al oro en todos los horizontes temporales relevantes desde su creación.
La correlación en máximos de 6 años es consistente con la hipótesis de que ambos activos están empezando a responder al mismo régimen de flujos. Cuando Bitcoin y el oro suben y caen juntos de la forma más consistente en años, no es que un activo esté imitando al otro: es que los dos están recibiendo el mismo capital que huye del mismo riesgo. Como lo comentamos, Dalio lo anticipó el 21 de agosto con su recomendación de «un poco de Bitcoin» junto al 10-15% en oro. El gráfico de Bitwise confirma esta semana que la convergencia ya ocurrió.
El FOMC del 17 de septiembre: por qué ninguno de los dos escenarios destruye necesariamente la tesis de Bitcoin
La reunión del FOMC del 15-16 de septiembre, con resultado anunciado el miércoles 17, es el evento más observado de la semana que viene. La probabilidad de una subida de 25 puntos básicos pasó del 41% antes del NFP del viernes 5 al 58-60% tras ese dato, y después del core CPI mensual del +0,3% del viernes 11 subió al 70-90% según las distintas fuentes. Warsh tiene ante sí una decisión extraordinariamente difícil: con la inflación mensual acelerando, no subir parecería capitulación. Con el mercado de bonos ya en 4,97% y el petróleo por encima de $104, subir los tipos agrega presión sobre una economía que ya tiene el mayor coste de financiación de la deuda soberana desde 2007.
Vale la pena desarrollar este escenario con precisión: independientemente de si la Fed sube tipos o los mantiene, el argumento para Bitcoin es positivo, por distintos mecanismos. Si la Fed sube: el mercado de bonos podría interpretarlo como confirmación de que la inflación está bajo control y que la Fed tiene credibilidad, lo que podría aliviar temporalmente la presión sobre los yields. Pero también significa mayor coste de financiación, posible corrección de acciones y búsqueda de activos no correlacionados. Bitcoin, como demuestra la correlación con el oro en máximos de 6 años, estaría en ese segundo grupo. Si la Fed no sube: el mercado de bonos podría interpretarlo como señal de que la Fed está cediendo frente a la presión política o financiera, lo que es explícitamente inflacionario y favorece los activos duros. La diferencia entre los dos escenarios no es necesariamente el destino de Bitcoin a medio plazo, sino la velocidad y el camino que puede seguir el precio.
Lo que sí podría cambiar el análisis es una corrección del precio de Bitcoin en el corto plazo impulsada por el risk-off de mercado en la semana post-FOMC. Pero el análisis de esta semana —con la estructura de barridas de liquidez, short interest del S&P 500 en máximos desde 2009, y capital buscando salida de bonos— sugiere que cualquier corrección del precio tendría la estructura de una oportunidad de compra, no de un cambio de tendencia.
¿Qué nos dice realmente la semana?
La conclusión operativa de esta semana es que Bitcoin, IBIT y MSTR no parecen estar simplemente anticipándose unos a otros, sino reaccionando, en determinados momentos, al mismo shock de liquidez, información y posicionamiento. Los grandes movimientos de Bitcoin se transmiten prácticamente en tiempo real al complejo de ETF y acciones relacionadas, mientras las liquidaciones de derivados pueden amplificar el movimiento inicial. Por eso, más que observar únicamente las entradas y salidas netas de los ETF como indicador direccional de Bitcoin, resulta más útil estudiar el volumen por minuto, el interés abierto, las liquidaciones en tiempo real y la relación entre los movimientos simultáneos de BTC, IBIT y MSTR. La hipótesis es suficientemente interesante como para convertirla en un pequeño estudio estadístico y determinar si estamos ante una correlación casual o ante un patrón de microestructura repetible.
El plano macro, apunta en la misma dirección: el bono a 10 años se acerca al 5%, el último corredor de exportación saudí está cerrado, el Tesoro ha elevado significativamente sus recompras de deuda y la correlación entre Bitcoin y el oro marca máximos de seis años. Son señales que, aunque no prueban por sí solas un único mecanismo causal, encajan dentro de un mismo régimen de mayor presión sobre la deuda soberana, riesgo geopolítico y búsqueda de activos percibidos como refugio o protección frente al deterioro monetario. Bitcoin y el oro comparten esa propiedad, aunque la estructura de sus mercados y la velocidad con la que absorben los flujos sean muy diferentes puede ser una señal de que determinados flujos institucionales están empezando a tratar ambos activos como exposiciones complementarias dentro del mismo régimen macro. Y esa es, precisamente, la conexión entre las dos partes de este análisis: los shocks que aparecen en el plano macro terminan expresándose en la microestructura, donde liquidez, posicionamiento y apalancamiento determinan la velocidad y la magnitud con la que el mercado los incorpora.
Artículo de análisis de mercado. No constituye asesoramiento financiero. Los precios y estructuras intradía mencionados en la primera parte se basan en datos de TradingView y datos públicos contrastados. Los datos de liquidaciones de CoinGlass son dinámicos y dependen de la ventana temporal consultada.
Fuentes: TradingView (BTC/USDT, IBIT, MSTR intradía) · CoinGlass (liquidaciones en tiempo real) · Binance (liquidaciones reportadas) · CryptoQuant (Trader's Behavior Dominance) · Bloomberg (10yr yield, 11 sep. 2026) · TradingEconomics.com (CPI agosto 2026: core +0,3% mensual, +2,4% anual; Tessoro buyback $5,2B de $6B) · Reuters (Petroline shutdown, 10-12 sep.) · NBC News (Saudi Arabia pipeline) · Newsweek (Brent >$104, islas Bab al-Mandeb) · Egypt Oil & Gas (Petroline exposé) · Spokesman.com (Houthi Red Sea) · Rappler (Saudi pipeline updates) · Bitwise Asset Management / Bloomberg (correlación BTC-Oro, ago. 2026) · CME FedWatch Tool (probabilidad subida septiembre) · Ray Dalio / Bridgewater LinkedIn (21 ago. 2026) · Goldman Sachs / FactSet (S&P 500 short interest) · World Economic Forum (bond sell-off analysis)
