Lo que el precio no esta diciendo: derivados mandan, spot espera
Bitcoin sube. Pero ¿quién está comprando?
En perspectiva: la apertura asiática que no se sostuvo.
El lunes 25 de agosto es el caso que mejor ilustra la fragilidad del movimiento impulsado por derivados sin soporte de spot. A medianoche GMT+0 —el inicio del horario asiático, antes de que los ETF americanos abrieran—, se liquidaron $328 millones en cortos fuera del horario de EE.UU. El precio subió un 3,25% en dos horas, superando por primera vez desde mayo los $80.000, llegando cerca del máximo de ese mes. Sin los ETF americanos abiertos, sin soporte de demanda institucional, ni tampoco de spot, el movimiento ascendente fue violento pero sin base. Durante el mercado Europeo, cuando empezaron a negociarse los ETF — en el pre-market americano— comenzaron a liquidarse largos por una cantidad similar, y el precio se invirtió un 3,5%, terminando la sesión en negativo a pesar de que IBIT captó $284 millones de los $314 millones totales de ETF ese día. La entrada institucional de $284 millones no fue suficiente para sostener un precio que los derivados asiáticos habían llevado a un nivel sin demanda real detrás.
El mejor dia post rally: la subida estuvo condicionada por los cortos.
El jueves fue el día de mayor entrada en ETF desde enero: $700 millones en inflows totales, con IBIT de BlackRock liderando con $454 millones —el mayor día de entradas en IBIT superando el pico de la semana del short squeeze—. Bitcoin subió aproximadamente un 5% en la sesión. Pero el desglose de los futuros perpetuos cuenta la historia completa: simultáneamente, se liquidaron $400 millones en posiciones cortas durante el día. Esa liquidación de cortos, que fue similar al dia 25, fue el motivo primario del movimiento del 5%, con los $700 millones de ETF actuando como soporte y validación del movimiento pero sin ser su causa inicial. El mercado spot fuera del canal ETF no mostró demanda extraordinaria. El precio subió porque los cortos se cerraron, no porque siguieran llegando compradores nuevos.
La reversion: el NFP triplicó expectativas y limpió los largos.
El viernes el tercer estudio del caso de esta semana, y el más relevante para entender el próximo movimiento. El dato de nóminas no agrícolas (NFP en ingles) de agosto se publicó a las 14:30pm hora Española, una hora antes de la apertura de los mercados americanos, Bitcoin cayo un 2% en cinco minutos tras la publicacion del dato, de $81.000 a $79.000, liquidando aproximadamente $90 millones en posiciones largas y 5 millones cortas en el rebote inmediato. Lo que termino borrando todas las ganancias del dia anterior a la hora de haber abierto el mercado y marcando un minimo sobre la apertura de la rueda anterior. El día terminó con $117 millones en ingresos en IBIT —mostrando que el capital institucional siguió entrando— pero con una corrección del 3.2% en el precio desde el nuevo maximo diario —arriba de $82.000 el dia anterior—, casi el mismo de mayo. La asimetría es notable: $117 millones de entrada no pudieron compensar la presión bajista generada por las liquidaciones de largos.
El dato del NFP, fue la sorpresa de la semana: 162.000 empleos creados frente al consenso de Dow Jones de 53.000 —exactamente tres veces las expectativas—. Con el +55.000 adicional en revisiones de meses anteriores (junio: +11.000, julio: +44.000), está demostrando una resiliencia que para el mercado la Fed no puede ignorar. La tasa de desempleo se mantuvo en el 4,1%. Las ganancias horarias medias subieron un 3,1% interanual. La reacción en los mercados de tipos de intereses fue exactamente la esperada: la probabilidad de una subida de tipos del 0,25% en el FOMC del 15-16 de septiembre pasó del 41-42% antes del dato al 58-60% tras su publicación según CME FedWatch. El Tesoro a dos años subió a su nivel más alto desde enero de 2025. El índice DXY avanzó, el oro tambien cayo como Bitcoin.
El mismo día Trump aprovechó el dato para exigir públicamente en su red social que la Fed baje los tipos: «El Fed Board, con su gran nuevo líder, debe ser inteligente. ¡SÉ PATRIOTA por una vez!» —un tweet que no afectó la política monetaria pero que captura perfectamente la tensión entre la Casa Blanca y Jackson Hole que va a dominar el cuarto trimestre.
El NFP fue el primer dato decisivo. El segundo —y posiblemente el más importante del mes para Bitcoin— es el IPC de agosto, que se publicará el jueves 10 de septiembre. Si el dato de inflación muestra que los precios siguen subiendo por encima del 3,5% en términos subyacentes, la subida de septiembre estará prácticamente confirmada y Bitcoin tendrá presión adicional para mantenerse sobre $79.000. Si el IPC sorprende a la baja —con el PCE subyacente mostrando moderación— la probabilidad de subida caerá y el mercado tendrá el catalizador que necesita para superar el máximo de mayo. Esta semana, el viernes 11, se publica el dato de confianza del consumidor de la Universidad de Michigan. El FOMC del 16 de septiembre es la culminación de este calendario.
El elefante en la habitacion
Otro dato que confirma el patron y el número es impresionante, en términos absolutos los ETF captaron: $3.950 millones en ingresos netos en el mes, el mejor mes de 2026 para los ETF de Bitcoin al contado. Pero el desglose por fondo revela una concentración que no se había visto desde los primeros días de los ETF: IBIT de BlackRock fue responsable de $3.350 millones de ese total el 84,8% de todos los inflows del ecosistema en agosto. El ecosistema sin IBIT captó apenas $600 millones en el mismo período.
Esa concentración en IBIT no es nueva —el fondo de BlackRock siempre ha dominado en momentos de mayor demanda institucional— pero sí es particularmente pronunciada. El resto del top del ecosistema: FBTC de Fidelity con entradas modestas, MSBT de Morgan Stanley creciendo gradualmente desde su lanzamiento, y ARKB de ARK 21Shares con comportamiento mixto —fue el que más salidas tuvo el viernes del Jackson Hole (-$114,9 millones) y ha mostrado mayor volatilidad de flujos durante el mes—. GBTC sigue siendo el fondo con mayor drenaje estructural por su comisión del 1,5%, aunque a un ritmo menor que en 2024.
El acumulado desde el lanzamiento en enero de 2024 se sitúa en $54.600 millones en inflows positivos totales. El año 2026 sigue siendo negativo en términos acumulados (-$2.800 millones) dado el impacto de los meses de mayo-julio, pero agosto revirtió $3.950 millones de esa brecha. Lo mas interesante esta en el dato en BTC , en el pico de Octubre 2025 los ETF llegaron a 1.37M BTC, en Julio cuando toco $58.000 habia bajo solo a 1.2M BTC solo un 12.4% menos en comparacion al 50% de correccion que tuvo el precio y ahora mismo se encuentran en 1.28M BTC. Si septiembre mantiene el ritmo, 2026 podría cerrar el año en positivo y marcando un ATH en cantidad de BTC —algo que hace apenas un mes parecía imposible.
CryptoQuant tambien comento sobre el fenomeno esta semana con una frase que encapsula todo el análisis del rally de agosto y la acción posterior: «Todo sobre Bitcoin parece alcista, excepto los compradores. Puntuación alcista en 70, precio sube 24%, pero el cierre de cortos impulsó el repunte, no una demanda creciente. $83.000 confirma el mercado alcista. Hasta entonces, solo es un repunte.
Como bien mencionamos la semana pasada, la posibilidad de que el precio vaya a estar en chopsolitation crece antes de tiempo, hasta que vuelva a entrar mas volumen al mercado spot o no supere el maximo anterior de mayo que, —tambien coincide con la EMA 50 semana o 365 dias— es lo que su mayoria esta esperando como confirmacion para el inicio del bullmarket.
Strategy vuelve a comprar y el capital vuelve a las acciones con exposición a BTC
El lunes 1 de septiembre, Saylor publicó en X dos palabras: «We're back.» Al día siguiente, Strategy divulgó su primera compra de Bitcoin en diez semanas: 4.603 BTC por $369,7 millones, adquiridos entre el 24 y el 30 de agosto a un precio promedio de $80.318 por moneda. La financiación vino del ATM de acciones comunes —vendiendo 4,5 millones de acciones para recaudar $602,8 millones—, de los cuales $369,7 millones fueron a Bitcoin, $151,8 millones a recompra de STRC, $50,7 millones a dividendos de STRC y $30 millones a reserva de dólares. La compra eleva las tenencias totales a 845.050 BTC, con un coste medio de $75.412 por moneda.
El timing de la compra —realizada cuando Bitcoin cotizaba en la zona de $77.000-$80.000, durante el rebote post-short squeeze— es significativo por dos razones. Primera: el precio de compra ($80.318 promedio) está ligeramente por encima del coste medio acumulado ($75.412), lo que podría elevar marginalmente el coste de la cartera en la siguiente divulgación. Segunda: la compra llega exactamente cuando las acciones relacionadas con Bitcoin están en recuperacion hacia nuevos máximos anuales —lo que sugiere que el mercado ya estaba anticipando el regreso de Saylor debido a que STRC esta cerca de la paridad.
MSTR subió un 4,4% el día del anuncio y acumula un comportamiento que replica y amplifica el de Bitcoin. COIN (Coinbase) y CRCL (Circle) también acompañaron . El patrón es coherente: son empresas cuya capitalización de mercado tiene una correlación directa con el precio de Bitcoin y con el entorno regulatorio —la potencial aprobación de la CLARITY Act en septiembre sería un catalizador directo para ambas—. Lo que no se está comportando igual son las mineras, la divergencia con MSTR es visible. Las mineras están correlacionadas con el trade de la IA a través de sus centros de datos y su demanda energética —RIOT, por ejemplo, ha pivotado parte de su capacidad computacional hacia contratos de HPC para empresas de IA—, lo que hace que su comportamiento siga más la dinámica de los semiconductores que la del precio de Bitcoin en el corto plazo.
El interés corto más alto desde 2009 y dos casos que refuerzan la tesis de los derivados
El gráfico de Goldman Sachs publicado esta semana —basado en datos de FactSet— añade dimensión macroeconómica al análisis de derivados de Bitcoin: el interés corto en la mediana de las acciones del S&P 500 ha subido al 3,2% de la capitalización de mercado, el nivel más alto desde 2009. Entre el 10% de acciones más fuertemente apostadas en corto, ese porcentaje llega al 8%, el máximo en ocho años. Para contextualizarlo: durante el mercado bajista de 2022 —que muchos inversores recuerdan como uno de los más severos en décadas— ese número fue solo el 1,7%. En el pico de la burbuja puntocom del año 2000, nunca llegó a estos niveles. El interés corto está en máximos históricos para el mercado de acciones americano en este momento.
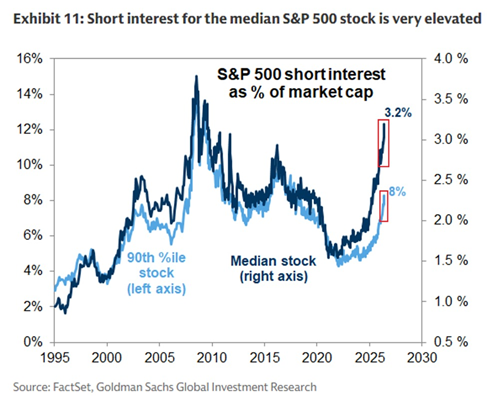
La implicación para Bitcoin es directa: lo que vimos en la semana del 19-21 de agosto con el mayor short squeeze de la historia de BTC no es un fenómeno aislado del mercado cripto. Es la manifestación en el activo más líquido del mercado de derivados 24/7 de una tendencia global: el apalancamiento en posiciones cortas está en niveles extremos en prácticamente todos los mercados de activos. Cuando esos cortos se cierran —por catalizadores macroeconómicos, por movimientos de precio, o por el simple agotamiento del carry trade— la dinámica es violenta independientemente del activo subyacente. El S&P 500 tiene su propio short squeeze en potencia. Bitcoin lo experimentó primero porque es el activo más apalancado y con los mercados de derivados más reactivos.
BNB refuerza el caso con un dato del momento de escribir esto: +3,7% impulsado por $2,45 millones en cortos liquidados, —superando su maximo de mayo—, el mismo patrón que en la semana del short squeeze y con valores similares relativos a su capitalización. Y hay un detalle interesante: BNB no tiene un ETF al contado detrás. La misma dinámica puede aparecer, por tanto, en activos donde el movimiento no puede explicarse simplemente por los flujos institucionales hacia Bitcoin.
Y Zcash añade el caso más extremo de todos: el activo que colapsó un 59,7% en 48 horas el 5-6 de junio —tras la divulgación del exploit descubierto por Claude Opus 4.8 que documentamos en este blog—,y con un elevado posicionamiento corto, ZEC no solo recuperó toda la caída: terminó marcando nuevos máximos históricos antes incluso que Bitcoin. La ironía completa: el protocolo de privacidad que sufrió el bug de privacidad más dramático de su historia terminó siendo el trade del año en el mercado cripto para quien lo identificó correctamente
No creo que estos movimientos tengan necesariamente la misma causa. Cada activo tiene sus propios catalizadores. Pero sí muestran algo que me parece relevante para entender el momento actual del mercado: cuando existe un elevado posicionamiento corto, el precio no necesita inicialmente una enorme cantidad de demanda para comenzar a moverse, solamente necesita un cambio de tendencia. Una vez que el movimiento arranca, las liquidaciones pueden convertirse en combustible y acelerar la subida.
No necesitamos saber exactamente cuándo llegará el siguiente movimiento. Necesitamos identificar qué estructura lo está preparando, qué lo está impulsando cuando comienza y qué tendría que ocurrir para confirmar que ese movimiento es sostenible. Los ETF están aportando demanda, pero los derivados siguen teniendo demasiado protagonismo en los movimientos de corto plazo
Artículo de análisis de mercado. No constituye asesoramiento financiero.
Fuentes: CryptoQuant (Trader's Behavior Dominance, Ki Young Ju) · Bloomberg ETF (@EricBalchunas) · SoSoValue (flujos ETF diarios) · CNBC (Jobs Report August 2026, 4 sep.) · BLS (Employment Situation Summary, 5 sep. 2026) · CME FedWatch Tool · CryptoTimes (Strategy 8-K, 1 sep. 2026) · Goldman Sachs GIR / FactSet (S&P 500 short interest exhibit) · CoinGlass (liquidaciones BTC, BNB) · TradingView ZEC/USDT · @Checkmatey (Checkonchain, chopsolidation)
