La SEC abre el libro de accionistas a la blockchain, pero exige un guardian
La SEC propone reescribir las reglas del libro de accionistas por primera vez en cuarenta años. Permite que una cadena de bloques sea el registro oficial de propiedad de una empresa cotizada, con una condición que lo cambia todo: alguien tiene que mandar sobre ella.
Hay normas que llegan con titular y normas que llegan con número de expediente. Esta es de las segundas: 421 páginas sobre agentes de transferencia, la categoría más aburrida del sistema financiero estadounidense. Y sin embargo, dentro de ese ladrillo está la frase que decide si la tokenización de acciones es una industria legal en Estados Unidos o sigue siendo un experimento.
El 1 de septiembre, la Securities and Exchange Commission propuso modernizar las reglas que gobiernan a los transfer agents (Release 34-106246, expediente S7-2026-30). Son las reglas que la Comisión adoptó a finales de los setenta y principios de los ochenta, cuando la mayoría de los inversores guardaba títulos de papel en una caja fuerte, y que (reconoce el propio texto) no se han actualizado sustancialmente desde entonces.
Qué es un agente de transferencia.
Es la empresa que lleva el libro de accionistas. Cuando alguien compra acciones de una cotizada, alguien tiene que anotar que ahora es suya, pagarle el dividendo cuando toque, contar su voto en la junta y asegurarse de que la compañía no ha emitido más títulos de los que tiene autorizados. Ese registro oficial (el master securityholder file) es la verdad legal sobre quién posee qué.
Es exactamente la función que una blockchain fue diseñada para hacer. De ahí la colisión.
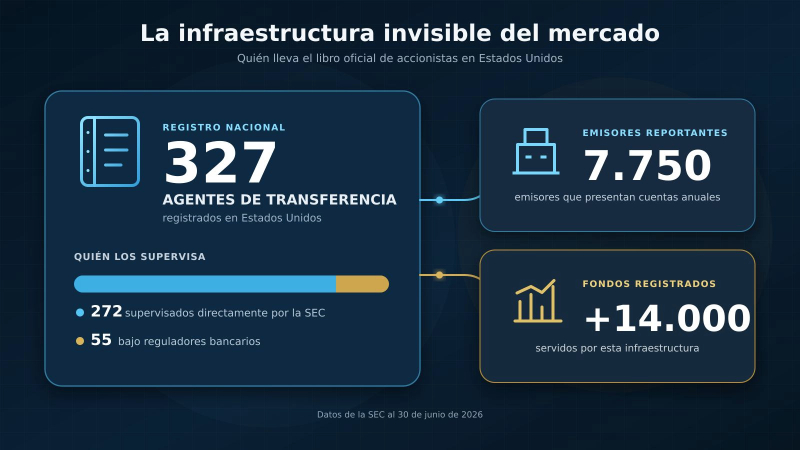
En Estados Unidos hay 327 agentes de transferencia registrados, según los datos del propio regulador a 30 de junio de 2026. La SEC supervisa directamente a 272; los otros 55 dependen de reguladores bancarios. Sirven a unos 7.750 emisores que presentan cuentas anuales y a más de 14.000 fondos registrados. Es una infraestructura invisible, concentrada y, hasta ahora, regulada con un manual de la era del télex.
La frase que importa.

En la página 87, al explicar la nueva definición del registro maestro, la Comisión escribe lo siguiente: la definición enmendada
"permitiría a un agente de transferencia utilizar una blockchain u otra tecnología de registro distribuido como su registro maestro de accionistas, o como un componente del mismo, pero no lo exigiría".
El principio rector, añade, es que el registro se mantenga de forma segura y se actualice cuanto antes, "independientemente de la tecnología o plataforma utilizada".
Es la primera vez que el regulador bursátil estadounidense dice, en texto normativo propuesto, que una cadena de bloques puede ser el registro oficial de propiedad de una empresa. Hasta ahora eso vivía en el terreno de las cartas de no acción y las conjeturas de los abogados.
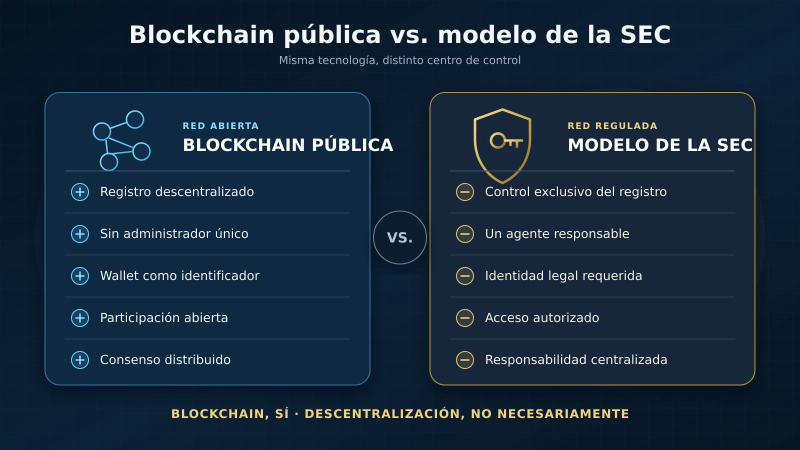
Pero la condición viene en la misma frase, y es la que convierte la noticia en otra cosa: se permite cualquier tecnología "siempre que el agente de transferencia mantenga en todo momento el control exclusivo sobre el registro maestro de accionistas". Y unas páginas más allá, la Comisión propone codificar que "solo puede haber un agente de transferencia responsable del registro para una emisión determinada de valores".
Traducido: la blockchain puede ser el libro, pero el libro tiene dueño. Una entidad identificada, registrada ante la SEC, jurídicamente responsable, con control exclusivo. Eso describe una cadena permisionada operada por un intermediario regulado (no un registro público sin custodio). La Comisión no prohíbe la tecnología descentralizada; le exige un responsable con nombre y domicilio social.
Es, seguramente, la única forma de encajar el registro distribuido en un sistema legal donde alguien tiene que responder cuando el saldo no cuadra. Pero conviene decirlo sin eufemismos: lo que se está autorizando no es la desintermediación, sino su contrario ordenado.
El dinero llegó antes que la norma.
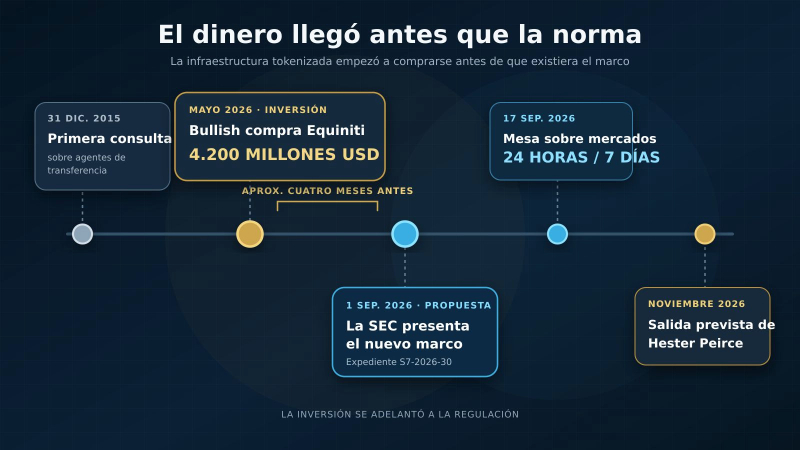
En mayo, la plataforma cripto Bullish anunció la compra de Equiniti al fondo Siris por 4.200 millones de dólares. El comunicado no dejaba mucho a la imaginación: la operación creaba, decía, "el agente de transferencia global para valores tokenizados". Es decir, un exchange de criptomonedas compró una de las mayores infraestructuras de registro accionarial del mundo cuatro meses antes de que el regulador propusiera las reglas bajo las que operaría.
El propio texto de la SEC confirma que no es un caso aislado: "los participantes del mercado están buscando activamente traer agentes de transferencia nativos de blockchain, u onchain, al mercado estadounidense", con firmas que desarrollan modelos de "registro basado en blockchain, administración de fondos tokenizados e interoperabilidad entre cadenas".
Cuando la infraestructura se compra antes de que exista el marco legal, la regulación deja de ser una barrera de entrada y pasa a ser una validación de las apuestas ya hechas. Esa es la dinámica que conviene vigilar.
Nombre y dirección, o una wallet.
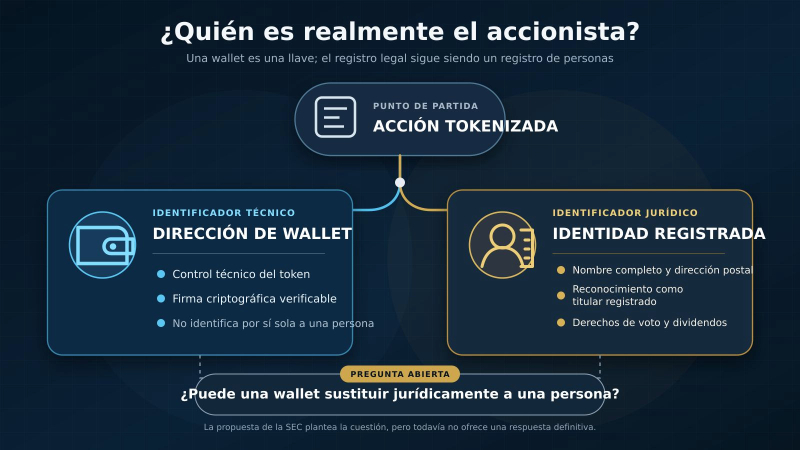
La comisionada Hester Peirce, que apoya la propuesta y se declaró "encantada" de que avance antes de su salida de la Comisión, puso el dedo en la pregunta que más interesa al sector cripto: "¿Deberían los agentes de transferencia seguir obligados a recoger nombres y direcciones físicas de los accionistas, o debería la norma permitir que se recojan otros identificadores, como direcciones de correo electrónico y de billeteras digitales?"
No es retórica. La propuesta plantea la cuestión de forma explícita ¿debería la dirección de la billetera ser "el identificador principal de registro para valores tokenizados"? y va más lejos, hasta el problema jurídico de fondo: si un tenedor no facilita su nombre completo y su dirección postal, ¿sigue siendo un accionista registrado según la ley aplicable? La respuesta no la da el derecho federal, sino el derecho societario de cada estado y el Código de Comercio Uniforme, al que la propuesta se ancla explícitamente al definir quién puede ordenar una transferencia.
Ahí está el límite real de la tokenización minorista: no es técnico ni regulatorio federal, es de derecho civil. Una wallet es una llave, no una identidad. Y el registro de accionistas, por ahora, sigue siendo un registro de personas.
La Comisión también pregunta lo contrario, y hace bien: si exigir nombre y dirección postal no aumenta el riesgo de filtración de datos personales.
El otro filo: las banderas rojas.
Mientras abre la puerta a la tokenización, la propuesta cierra otra. La nueva Regla 17ad-31 obligaría a los agentes de transferencia a mantener una lista de empleados autorizados del emisor (la Comisión advierte de que "algunos promotores pueden presentarse como agentes del emisor cuando no lo son") y, sobre todo, a abstenerse de facilitar cualquier operación con valores no registrados salvo que tengan "una base razonable para creer" que no viola la Sección 5 de la Ley de Valores de 1933.
Para establecer esa base, dos caminos: un dictamen de un abogado que no sea afiliado, directivo ni empleado del emisor ni del vendedor, o una determinación propia documentada y aprobada por la dirección. Y una lista de señales de alarma que conviene leer entera, porque es un retrato robot del fraude de microcapitalización: suspensiones de cotización, concentración de la propiedad del capital flotante, grandes contrasplits, empresas con muchos activos y apenas ingresos, sociedades pantalla que adquieren compañías privadas, cuentas incompletas o inexistentes, un repunte súbito de demanda en un valor poco líquido y de bajo precio, certificados de constitución alterados, varios cambios de nombre recientes, y documentos parecidos de emisores distintos con el mismo abogado detrás.
Cualquiera que haya seguido la ola de sociedades pantalla reconvertidas en "empresas de tesorería cripto" reconocerá más de un renglón. La misma norma que moderniza el registro para la era tokenizada endurece los controles sobre el mecanismo que ha servido para inflar cotizaciones durante décadas.
Lo que también cambia.
La reforma es más amplia de lo que sugiere el ángulo cripto. La Regla 17ad-12 pasa de ser una norma de custodia a una de gestión de riesgos: exigiría políticas escritas para identificar, medir y mitigar riesgos, una cuenta bancaria separada para los fondos de emisores y accionistas, y un plan de continuidad de negocio. El motivo, en palabras de la propia Comisión, es que las reglas actuales "guardan silencio respecto a la seguridad de la información, la ciberseguridad, la recuperación ante desastres y el riesgo operativo" esto sobre entidades que hoy son, en muchos casos, proveedores de software empresarial.
Se añade la Regla 17ad-30, que obliga a tener un programa de cumplimiento escrito. Se deroga la Regla 17ad-4, que eximía a ciertos agentes de los estándares de plazos y registro: la SEC concluye que la tecnología ha eliminado la excusa. Y se introducen definiciones que hasta ahora no existían ("diario de transferencias", "valores autorizados", "presentador"), además de una nueva categoría de discrepancia contable y una definición de "sobreemisión" que, en un mundo de tokens, describe exactamente el riesgo de acuñar más de lo autorizado.
Qué viene ahora.
El plazo de comentarios abre 60 días desde la publicación en el Federal Register. La propuesta plantea más de 175 preguntas numeradas; las que van de la 36 a la 47 son, en la práctica, la consulta pública sobre cómo debe registrarse la propiedad de un valor tokenizado.
Dos fechas próximas encuadran el movimiento. El 17 de septiembre, la SEC reúne en Washington una mesa redonda sobre negociación las 24 horas con NYSE, Nasdaq, Cboe, DTCC, BlackRock, State Street, Citadel Securities, Jane Street, Robinhood y FINRA, entre otros: el mercado tradicional estudiando cómo funcionar sin cerrar, que es como nacieron los mercados cripto. Y en noviembre se marcha Peirce, la comisionada que más ha empujado estos expedientes, dejando una Comisión de dos miembros.
Estados Unidos lleva casi once años dando vueltas a esto: la SEC abrió un documento de consulta sobre agentes de transferencia el 31 de diciembre de 2015 y nunca llegó a proponer nada. Ahora sí. La pregunta que queda abierta no es si el libro de accionistas se moverá a una cadena de bloques (eso ya está decidido por quien pone el dinero), sino quién tendrá la llave cuando lo haga.
